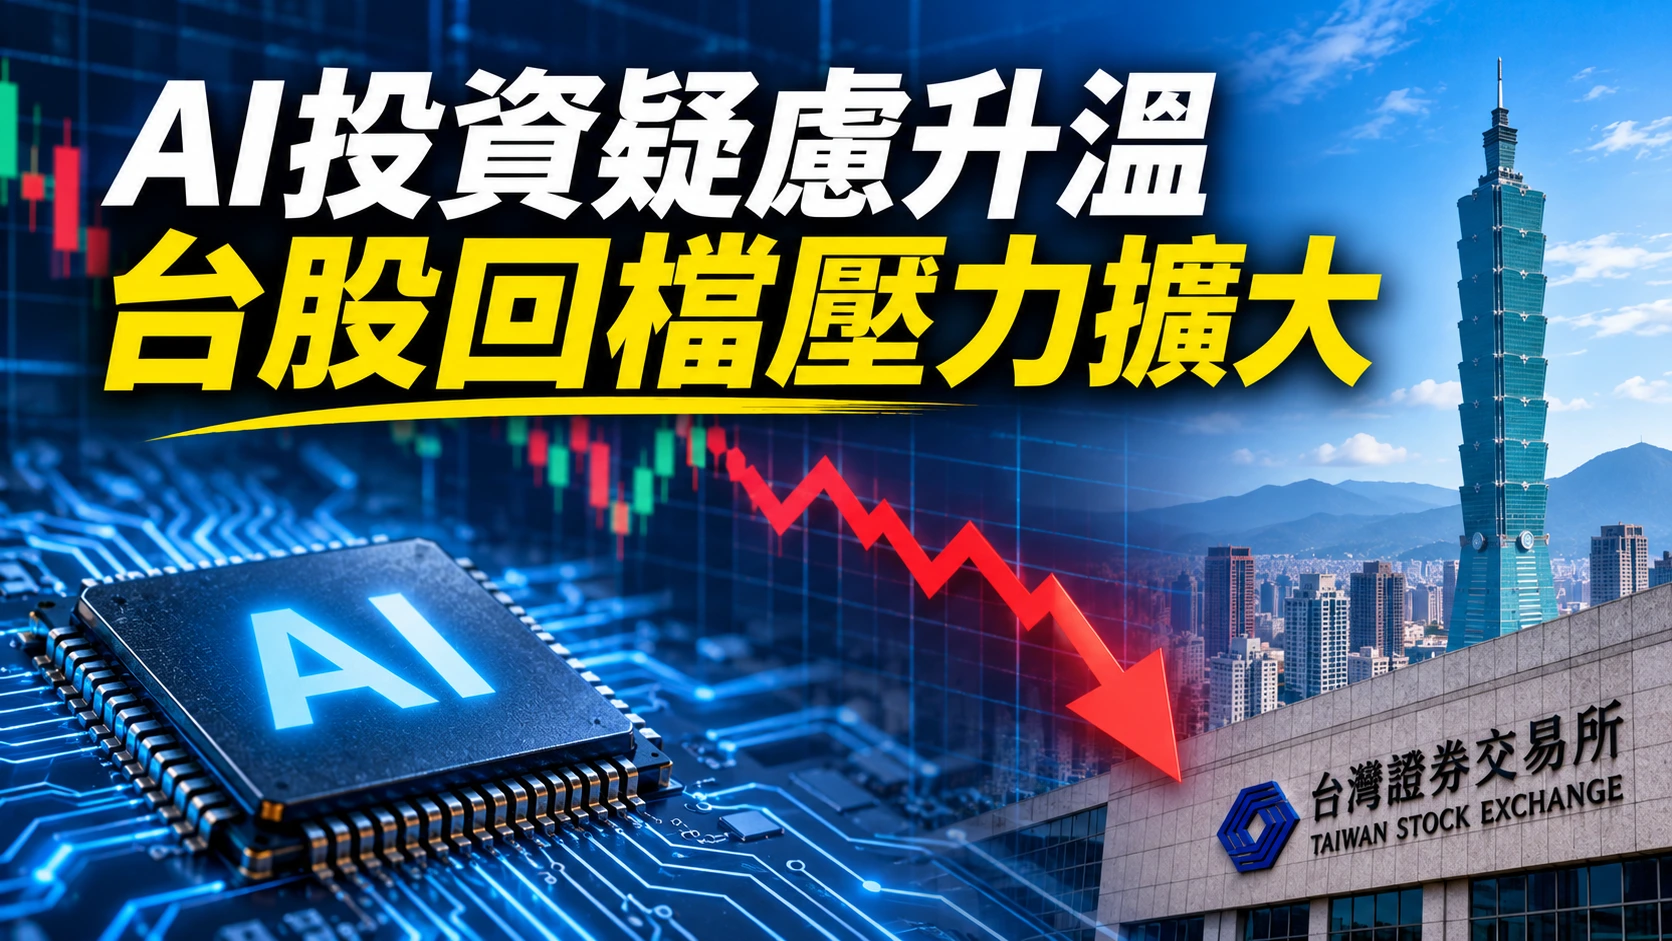
全球科技股在2026年11月3日再度受到人工智慧(AI)投資疑慮衝擊,台灣加權股價指數當日下跌3.6%,自10月初創下的歷史高點回落13.3%,市場正重新評估大型科技企業投入AI資料中心的成本,以及相關投資何時能轉化為穩定獲利。路透社報導指出,亞洲科技硬體供應商遭遇賣壓,台灣與南韓等半導體產業比重較高的市場尤其受到影響。
這波波動並不代表AI需求已經消失,而是投資人開始更嚴格檢視企業的估值、資金來源與回收時間。對台灣而言,半導體與電子供應鏈深度參與全球AI產業,國際資金對科技股風險的態度轉變,可能影響台股短期表現,但不能單憑指數下跌就認定產業基本面已經反轉。
台股單日跌3.6%,科技股成為市場焦點
根據路透社2026年11月3日的全球市場報導,台股當日下跌3.6%,自10月初高點累計回落13.3%;亞洲不含日本的主要股市指數則下跌1.4%,南韓股市盤中跌幅一度達4.1%。這顯示市場壓力並非只來自台灣個別企業,而是與區域科技股的整體評價調整有關。
美聯社同日報導,美國股市呈現不同走勢:標準普爾500指數上漲0.6%,那斯達克綜合指數上漲1.1%,道瓊工業指數則下跌0.2%。輝達上漲2.8%,博通與超微也走高;蘋果則因記憶體成本與下一季毛利率展望引發疑慮而下跌1.7%。這些差異說明,資金並非全面撤離科技產業,而是在不同企業與投資題材之間重新配置。
台灣市場受到關注,與上市企業對全球半導體需求的高度連動有關。當投資人降低對AI相關企業的估值,即使晶片訂單仍然強勁,股價也可能先行修正。反過來說,股價回落本身並不能證明訂單減少,仍須搭配營收、毛利率、資本支出與未來展望判讀。
AI資料中心持續擴建,市場開始追問投資回報
路透社11月3日另一篇全球市場分析指出,AI投資熱潮過去兩年支撐大型科技股上漲,但市場逐漸關注資料中心建置所需的龐大資金,以及企業能否在合理時間內取得足夠收益。報導引述丹斯克銀行(Danske Bank)的估算,美國大型雲端服務業者預計2027年投入約1.2兆美元於相關建置,高於2026年預估的9,000億美元。
這些數字屬於分析機構的預估,並非企業已經完成的支出。資料中心投資也不只有伺服器採購,還涉及晶片、記憶體、電力、散熱、土地與網路設備。投資規模愈大,企業就愈需要證明AI服務可以帶來足以支應營運與融資成本的收入。
路透社同篇報導指出,2026年10月那斯達克100指數的市值曾蒸發超過2兆美元,反映市場對AI企業獲利速度的疑慮。不過,美國企業財報仍有一定支撐:截至11月3日,已公布第三季財報的標準普爾500指數成分企業中,約84%的獲利高於市場預期。這項數據顯示,企業獲利並未全面轉弱,但投資人對未來成長的要求正在提高。
台灣供應鏈接下來要看訂單、毛利與資金流向
對台灣半導體產業而言,AI需求與股價表現必須分開觀察。晶圓代工、先進封裝、伺服器零組件及散熱設備等供應鏈,受惠程度取決於產品組合、客戶訂單與產能配置,不會因為整體市場下跌就同步轉弱,也不保證所有相關企業都能維持相同成長速度。
市場接下來將關注主要科技公司的財報與資本支出展望,以及美國利率、能源價格和融資條件的變化。路透社指出,全球通膨與地緣政治風險仍可能推高借貸成本;若融資費用維持高檔,依賴大量資本支出的AI計畫將面臨更嚴格的報酬檢驗。
對一般投資人而言,這波修正最重要的訊息,是AI產業的長期成長前景與短期股價風險可以同時存在。現階段尚無充分證據認定AI需求已經反轉,也不能保證股價會迅速回升。接下來的觀察重點,是企業能否在後續財報中展現收入成長、成本控制與投資回報,並確認台股自10月高點回落的幅度是否進一步擴大。
資料來源:路透社(Reuters)、美聯社(Associated Press)。